
Avant de signer les statuts, la plupart des porteurs de projet posent la même question : est-ce que la SCI apporte vraiment quelque chose que l’achat en nom propre ou l’indivision n’offrent pas ? J’ai accompagné suffisamment de dossiers familiaux et d’investissements locatifs à plusieurs pour répondre sans détour : oui, mais à condition de comprendre précisément où se situe l’avantage, et où commencent les contraintes. La SCI n’est pas un outil miracle. C’est une structure juridique qui déplace des problèmes plutôt qu’elle ne les fait disparaître, et reste à savoir si ce déplacement vous arrange.
Ce que change la SCI par rapport au nom propre ou à l’indivision
L’indivision, c’est la règle par défaut quand plusieurs personnes achètent ensemble : chaque décision importante réclame l’unanimité des indivisaires. J’ai vu des projets de rénovation bloqués pendant deux ans parce qu’un héritier, sur les six que comptait la fratrie, refusait de signer un devis. La SCI règle ce point précis : les décisions se prennent selon les règles fixées dans les statuts, à la majorité statutaire que les associés choisissent, et le gérant dispose de pouvoirs propres pour l’entretien courant.
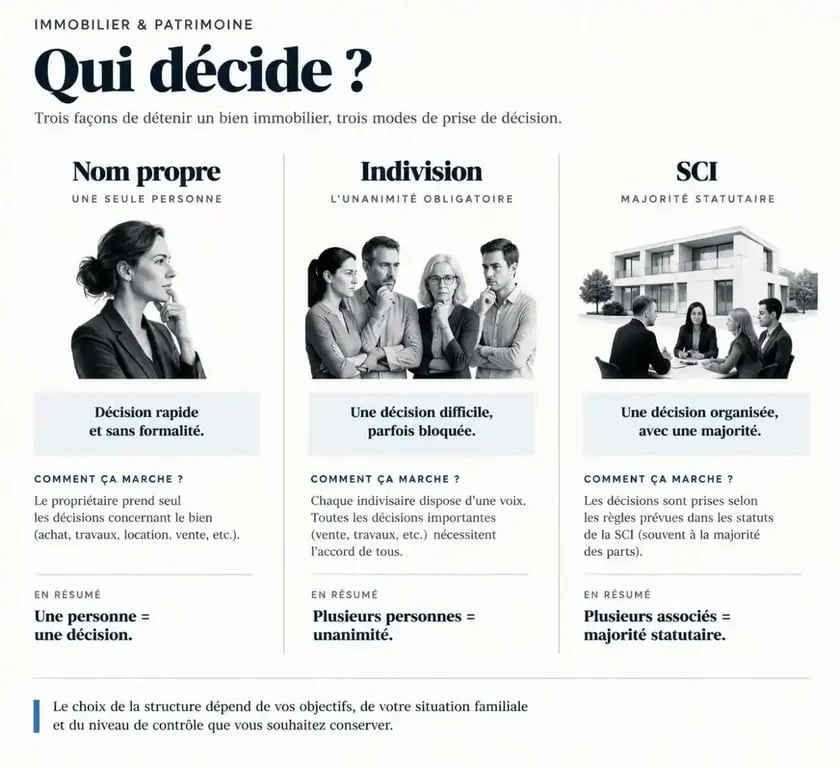
| Critère | Nom propre | Indivision | SCI |
|---|---|---|---|
| Prise de décision | Seul | Unanimité | Majorité statutaire |
| Transmission | Succession classique | Complexe, sortie possible à tout moment | Donation de parts progressive |
| Capital requis | Aucun | Aucun | Libre, apport symbolique possible |
| Responsabilité | Personnelle | Proportionnelle | Indéfinie, non solidaire, au prorata des parts |
L’avantage successoral : transmettre par étapes plutôt que d’un bloc
Des donations de parts tous les 15 ans
C’est souvent l’argument qui déclenche la création d’une SCI familiale. Chaque parent peut donner à chaque enfant des parts sociales pour une valeur de 100 000 € en franchise de droits, et cet abattement se reconstitue tous les 15 ans. Sur deux parents et deux enfants, cela représente 400 000 € transmis par cycle, sans qu’un bien indivisible ait besoin d’être découpé physiquement. La SCI sert ici de relais entre deux générations : elle permet d’étaler le passage du patrimoine dans le temps, sans imposer ni la rupture brutale d’une vente ni la crispation d’une indivision qui s’éternise faute d’accord entre héritiers.
Le démembrement, un outil complémentaire
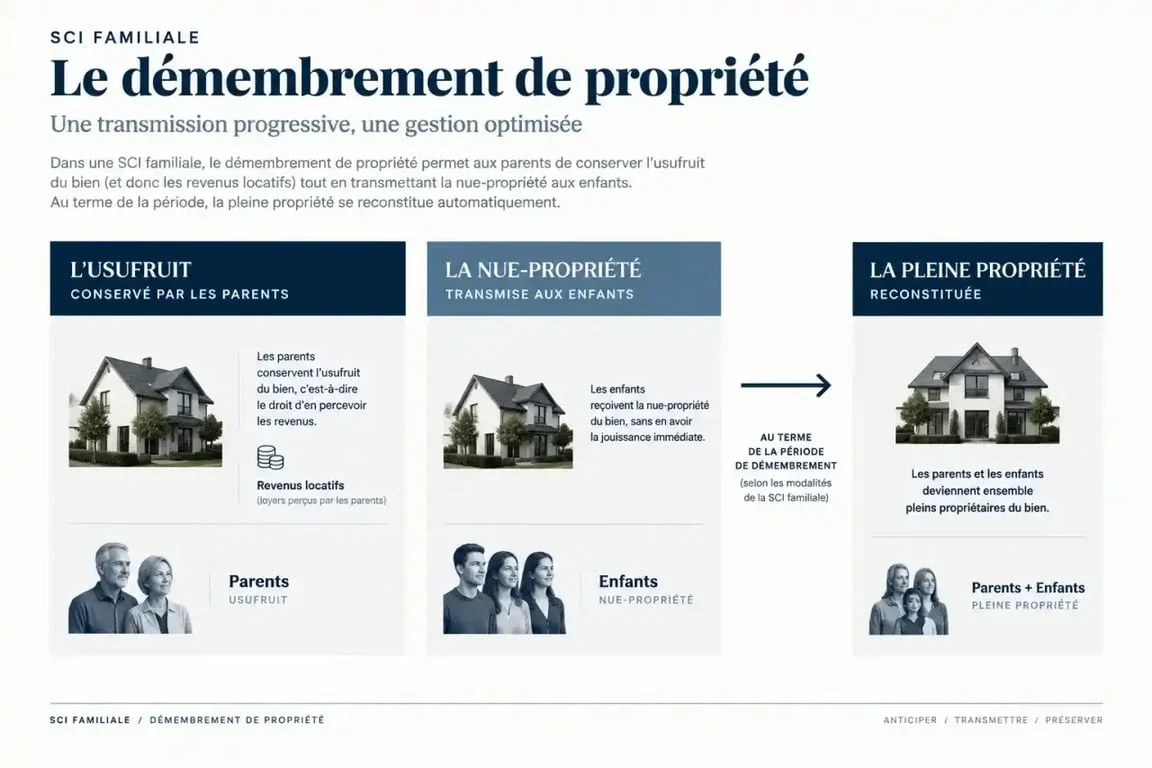
Associé à un démembrement de propriété, les parents conservant l’usufruit et les enfants recevant la nue-propriété, ce mécanisme permet aux parents de continuer à percevoir les loyers tout en transmettant déjà une partie de la valeur du bien. À leur décès, la pleine propriété se reconstitue automatiquement chez les enfants, sans nouvelle taxation. C’est un montage que je recommande avec prudence : il engage sur le long terme et mérite d’être calé avec un notaire, car une mauvaise rédaction des statuts peut geler des situations qu’on croyait avoir anticipées.
IR ou IS : deux logiques fiscales, pas une meilleure que l’autre dans l’absolu
Par défaut, une SCI est soumise à l’impôt sur le revenu : c’est la transparence fiscale, chaque associé déclare sa quote-part de revenus fonciers dans sa propre déclaration, sans imposition au niveau de la société. C’est simple et cohérent pour un projet locatif classique entre proches.
Le passage à l’impôt sur les sociétés change la donne : la SCI peut alors amortir comptablement le bien, ce qui réduit le résultat imposable et donc l’impôt payé chaque année. Le taux réduit de 15 % s’applique jusqu’à 42 500 € de bénéfices, au-delà le taux normal prend le relais. Le revers, et je le vois trop souvent sous-estimé, c’est la fiscalité à la sortie : la plus-value de revente est calculée sur la valeur nette comptable, amortissements déduits, ce qui peut générer une imposition significative si le bien est revendu après plusieurs années d’amortissement. L’IS profite surtout à ceux qui pensent conserver le bien longtemps et réinjecter les loyers dans la société plutôt que les distribuer.
Une structure taillée sur mesure, statuts et financement compris
Le capital social d’une SCI n’a pas de plancher légal : un apport symbolique suffit à la constituer, ce qui la rend accessible même à un projet modeste. Mais l’intérêt réel se joue surtout au moment du financement bancaire. En mettant en commun plusieurs apports personnels au sein d’une seule société, les associés présentent un dossier plus solide qu’en sollicitant chacun un prêt séparé. J’ai vu des banques accepter des montages à plusieurs associés là où un dossier individuel aurait été refusé, simplement parce que la mutualisation des revenus et des garanties rassure l’analyste crédit.
Les statuts, eux, peuvent être rédigés presque librement : conditions de majorité, pouvoirs du gérant, modalités de cession de parts avec clause d’agrément pour éviter qu’un associé revende à un tiers indésirable. Cette souplesse a un prix, celui du temps passé à bien la rédiger. Des statuts trop génériques, copiés d’un modèle en ligne, finissent souvent par créer plus de litiges qu’ils n’en préviennent.
Les limites qu’il faut regarder en face
La responsabilité des associés est indéfinie : en cas de dette impayée par la société, les créanciers peuvent se retourner contre chaque associé à hauteur de sa part dans le capital, même si elle n’est pas solidaire. Autre point de vigilance, la SCI ne peut pas exercer d’activité commerciale à titre principal : la location meublée, par exemple, reste tolérée seulement de façon accessoire, au risque sinon d’une requalification fiscale. Enfin, la création exige des formalités réelles : rédaction des statuts, publication d’une annonce légale, immatriculation, puis une comptabilité annuelle à tenir, particulièrement rigoureuse à l’IS. Ce ne sont pas des obstacles rédhibitoires, mais des coûts et un temps de gestion à intégrer avant de se lancer, pas après.
Reste une question que je pose systématiquement en rendez-vous : est-ce que le problème que vous cherchez à résoudre, transmission, financement à plusieurs, cloisonnement d’un patrimoine, est vraiment celui que la SCI adresse, ou cherchez-vous surtout une structure parce qu’on vous l’a conseillée sans vraiment évaluer votre situation ?