
J’ai accompagné plusieurs dossiers de création ou de réorganisation de SARL où la question revenait presque toujours au même moment : « Et si on nommait deux gérants plutôt qu’un seul ? » La co-gérance séduit parce qu’elle semble répartir le poids de la direction. Mais avant de l’inscrire dans les statuts, il faut comprendre ce qu’elle change vraiment : pour les pouvoirs, pour le régime social, et pour la manière dont un désaccord peut, un jour, bloquer la société.
Qu’est-ce que la co-gérance, concrètement ?
La co-gérance désigne le fait, pour une société, d’être dirigée par plusieurs gérants nommés simultanément. Le cas le plus fréquent concerne la SARL, mais on la retrouve aussi en SCI, en SNC ou en SCS. Rien n’impose de nombre maximum de gérants dans une SARL : les associés peuvent en désigner deux, trois, parfois davantage, selon la taille de la structure et la répartition des rôles souhaitée. Chaque co-gérant peut être un associé ou un tiers, dès lors qu’il s’agit d’une personne physique disposant de la pleine capacité juridique.
Co-gérance et gérance conjointe : une confusion fréquente
Sur le terrain, j’entends souvent les deux termes employés l’un pour l’autre, alors qu’ils ne recouvrent pas la même réalité. La co-gérance, dans son fonctionnement par défaut, donne à chaque gérant des pouvoirs pleins et indépendants : il peut agir seul, sans l’aval des autres. La gérance conjointe, ou action conjointe, est une organisation statutaire différente, plus contraignante, où certains actes exigent la signature de plusieurs gérants ensemble. C’est une clause qu’il faut prévoir explicitement, elle ne se présume jamais.
Les pouvoirs de chaque co-gérant, et leurs limites
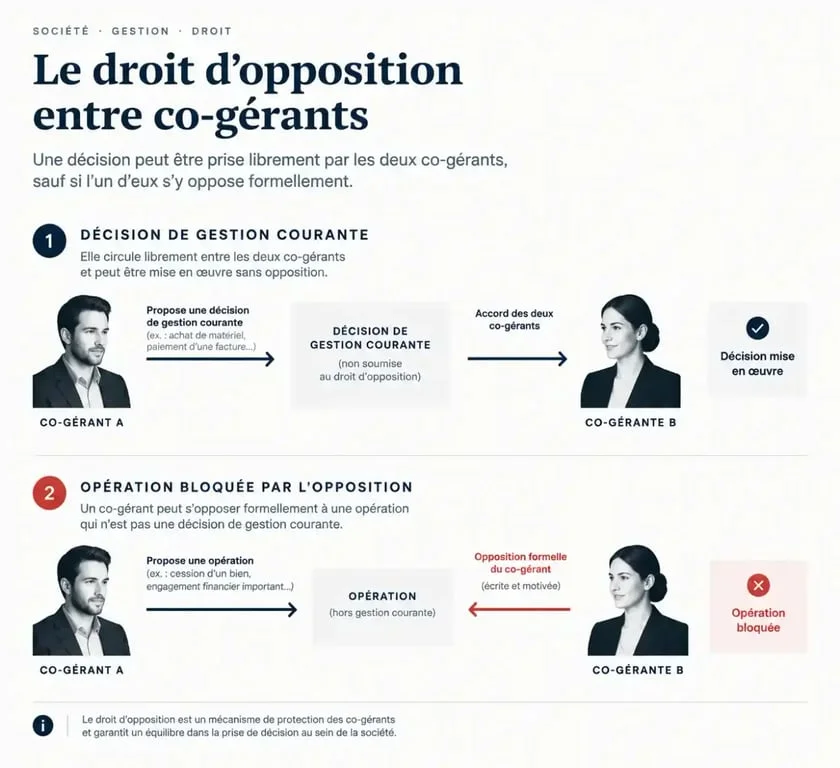
Sauf clause contraire dans les statuts, chaque co-gérant dispose des mêmes pouvoirs que s’il était seul à la tête de la société : il peut signer des contrats, engager la société vis-à-vis des tiers, représenter l’entreprise dans ses actes courants. Cette liberté a une contrepartie prévue par les articles 1848 et 1849 du Code civil : le droit d’opposition. Un co-gérant peut s’opposer à une opération avant qu’elle ne soit conclue, et cette opposition ne produit d’effet qu’à condition d’être exprimée. Le silence, même prolongé, ne vaut jamais opposition implicite. C’est un point que la jurisprudence rappelle régulièrement, notamment dans un arrêt de la Cour de cassation du 16 janvier 2020 (pourvoi n°18-21.394), qui traitait d’un cas de mésentente entre co-gérants d’une SCI.
J’aime comparer ce mécanisme à une membrane plutôt qu’à une simple porte. Une porte, c’est un tout ou rien : ouverte ou fermée. Une membrane, elle, filtre selon la nature de ce qui cherche à passer. Elle laisse circuler les actes de gestion courante sans résistance, mais retient ceux qui menacent l’équilibre de la société dès qu’un co-gérant fait jouer son opposition. Cette image aide à comprendre pourquoi la co-gérance n’est ni une gouvernance figée ni une gouvernance sans garde-fou : c’est un système à perméabilité variable, qui laisse passer la routine et filtre l’exceptionnel, à condition que quelqu’un actionne le filtre au bon moment. Un co-gérant qui ne dit rien laisse tout traverser. C’est là que se logent la plupart des mauvaises surprises que j’ai pu observer.
Minoritaire, majoritaire, égalitaire : l’impact sur le régime social
C’est souvent le point le moins anticipé par les associés que j’accompagne. Le régime social d’un co-gérant dépend du cumul des parts sociales détenues par l’ensemble des gérants, en intégrant, le cas échéant, les parts du conjoint, du partenaire pacsé ou des enfants mineurs. Si ce cumul dépasse 50 % du capital, les co-gérants sont considérés comme majoritaires et relèvent du régime des travailleurs non salariés. En deçà, ou à exactement 50 %, ils sont minoritaires ou égalitaires et sont assimilés salariés au regard de la Sécurité sociale, sans pour autant bénéficier de l’assurance chômage. Cette bascule change directement le montant des cotisations et la nature de la protection sociale : un point à vérifier avec votre expert-comptable avant toute décision, ces seuils et leurs modalités de calcul pouvant évoluer.
Nommer et révoquer un co-gérant : ce que disent les statuts
La nomination peut intervenir directement dans les statuts d’origine ou, plus tard, par un procès-verbal d’assemblée générale. Dans les deux cas, la formalisation ne s’arrête pas là : il faut publier un avis dans un journal d’annonces légales, puis déposer au greffe le dossier d’inscription modificative (procès-verbal, attestation de parution, formulaire M3, pièce d’identité et attestations de non-condamnation et de filiation). La révocation suit une logique proche mais plus délicate : elle doit reposer sur un juste motif, faute de quoi le co-gérant évincé peut obtenir des dommages et intérêts. Un détail que j’ai vu surprendre plus d’un dirigeant : révoquer un co-gérant de ses fonctions ne lui retire pas sa qualité d’associé, sauf clause statutaire spécifique le prévoyant.
Avantages et risques réels de la co-gérance
Sur les dossiers que j’ai suivis, la co-gérance a souvent bien fonctionné quand elle répondait à un besoin concret : continuité de direction en cas d’absence, complémentarité entre un profil commercial et un profil technique, préparation d’une transmission progressive. Elle allège aussi la charge mentale d’une direction solitaire, un argument que sous-estiment ceux qui n’ont jamais porté seuls la responsabilité d’une société. Mais le revers existe : une mésentente entre co-gérants, en particulier dans un contexte familial, peut paralyser des décisions qui n’auraient pris que quelques minutes à un dirigeant unique. J’ai aussi vu des structures alourdir leur masse salariale par une double rémunération mal anticipée, sans gain réel d’efficacité. La co-gérance vaut ce que vaut la clarté des règles posées dès le départ. Avez-vous déjà eu à arbitrer un désaccord entre co-gérants dans votre entreprise, et comment l’avez-vous résolu ?