
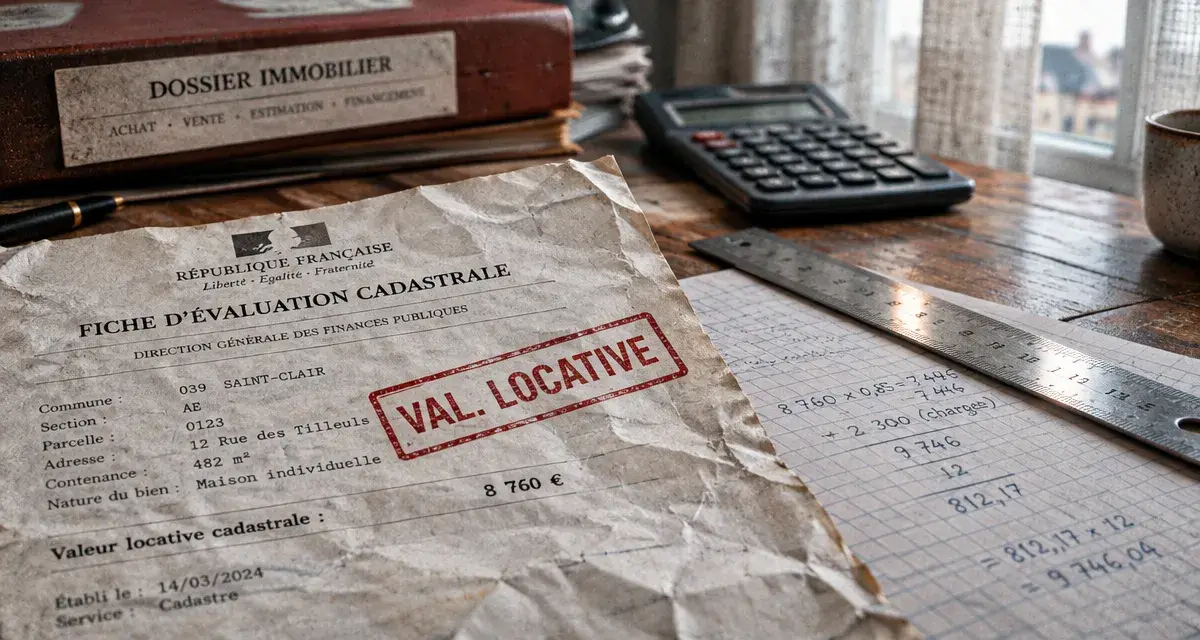
La valeur locative cadastrale est un pilier de la fiscalité immobilière en France, bien que son fonctionnement reste souvent opaque pour les propriétaires. Il s’agit d’un loyer annuel théorique qu’un bien immobilier pourrait générer s’il était loué dans des conditions normales de marché. Cette donnée sert de base de calcul pour la taxe foncière et, par extension, pour les autres impôts locaux.
Qu’est-ce que la valeur locative cadastrale ?
Il est fréquent de confondre la valeur locative cadastrale avec le loyer réel perçu pour un investissement ou payé par un locataire. Pourtant, il s’agit d’une notion purement fiscale. Pour les propriétés bâties, cette valeur repose sur les conditions du marché locatif telles qu’elles étaient évaluées au 1er janvier 1970. Pour les terrains non bâtis, la référence remonte au 1er janvier 1961.
Ces bases ne sont pas figées. Chaque année, l’administration fiscale procède à une revalorisation forfaitaire pour tenir compte de l’inflation et de l’évolution générale des prix. Ce mécanisme permet d’ajuster les bases d’imposition sans avoir à refaire une évaluation totale de chaque parcelle du territoire.
Comment est calculée la valeur locative ?
Le calcul de cette valeur repose sur une méthode technique qui transforme les caractéristiques physiques d’un logement en une donnée monétaire. Tout commence par la détermination de la surface pondérée, qui diffère de la surface habitable classique.
La surface pondérée est obtenue en appliquant des coefficients à la surface réelle au sol. Ces coefficients tiennent compte de plusieurs éléments :
La catégorie du logement, qui classe le bien selon son niveau de confort et de construction. Les coefficients de situation, où l’emplacement, l’exposition et l’entretien du bâtiment influent sur la valeur retenue. Enfin, les éléments de confort, pour lesquels l’administration ajoute des équivalences de surface pour des équipements tels que l’eau courante, l’électricité, le chauffage central ou la présence d’une baignoire.
Une fois cette surface pondérée établie, elle est multipliée par un tarif de référence au mètre carré, propre à chaque commune et à chaque catégorie de bien. Ce produit définit la valeur locative cadastrale brute.
Le poids des équipements et des coefficients
Dans cet exercice d’évaluation, chaque détail compte. L’administration fiscale, avec ses barèmes hérités d’une autre époque, traduit le confort moderne en mètres carrés théoriques. L’ajout d’une salle de bain ou d’un système de chauffage central ne modifie pas seulement l’usage de votre logement, il augmente mécaniquement votre base d’imposition via ces équivalences.
Certaines caractéristiques créent un véritable corridor de valorisation. Une série de critères cumulés, comme un ascenseur, une situation privilégiée ou un entretien irréprochable, peut propulser le bien dans une catégorie supérieure. Ce basculement, souvent invisible lors d’un achat, entraîne une augmentation structurelle de la base cadastrale, indépendamment des taux votés par la collectivité.
Impact sur la taxe foncière et les impôts locaux
La valeur locative cadastrale est le socle de votre taxe foncière. Pour les propriétés bâties, l’administration applique un abattement forfaitaire de 50 % sur cette valeur pour obtenir la base imposable, censée représenter les frais de gestion, d’assurance et d’entretien. Ce montant est ensuite multiplié par le taux d’imposition voté par votre commune, votre intercommunalité et votre département.
Comprendre ce mécanisme est essentiel : le montant final de votre taxe foncière dépend de deux variables distinctes. La valeur cadastrale est une donnée administrative liée à votre bien, tandis que le taux voté est une décision politique locale. Une hausse de votre impôt peut provenir soit d’une augmentation du taux par la mairie, soit d’une modification de la valeur cadastrale suite à des travaux déclarés.
Où trouver et vérifier sa valeur locative ?
Si vous souhaitez vérifier les éléments retenus pour votre bien, vous pouvez consulter votre fiche d’évaluation. Ce document est disponible auprès de votre centre des impôts fonciers. Il détaille la surface retenue, la catégorie dans laquelle votre logement est classé et les coefficients appliqués.
Il est possible de contester ces éléments si vous constatez une erreur manifeste, comme une surface erronée ou une catégorie de confort qui ne correspond plus à la réalité du bien. Cette démarche nécessite de fournir des preuves précises. Avez-vous déjà pris le temps d’analyser le détail de votre fiche d’évaluation pour comprendre les composantes de votre taxe foncière ?